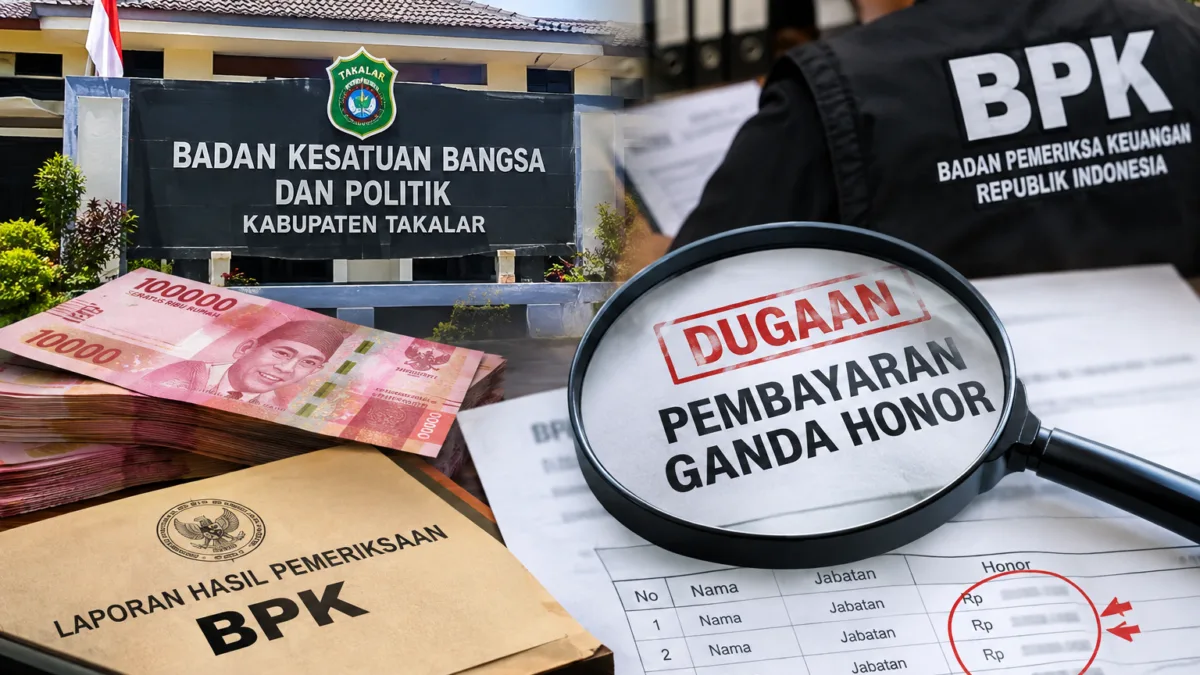
TAKALAR, UPDATESULSEL.ID- Badan Pemeriksa Keuangan (BPK) menemukan persoalan dalam pertanggungjawaban pengadaan buku pada satuan pendidikan di Kabupaten Takalar tahun 2025.
Berdasarkan data yang diterima Redaksi updatesulsel.id, hasil pemeriksaan, terdapat pertanggungjawaban pengadaan buku pada sejumlah sekolah yang disebut tidak sesuai dengan kondisi sebenarnya.
Temuan tersebut berkaitan dengan pengadaan buku yang dilakukan oleh sekolah menggunakan dana Bantuan Operasional Satuan Pendidikan (BOSP) tahap I tahun 2025.
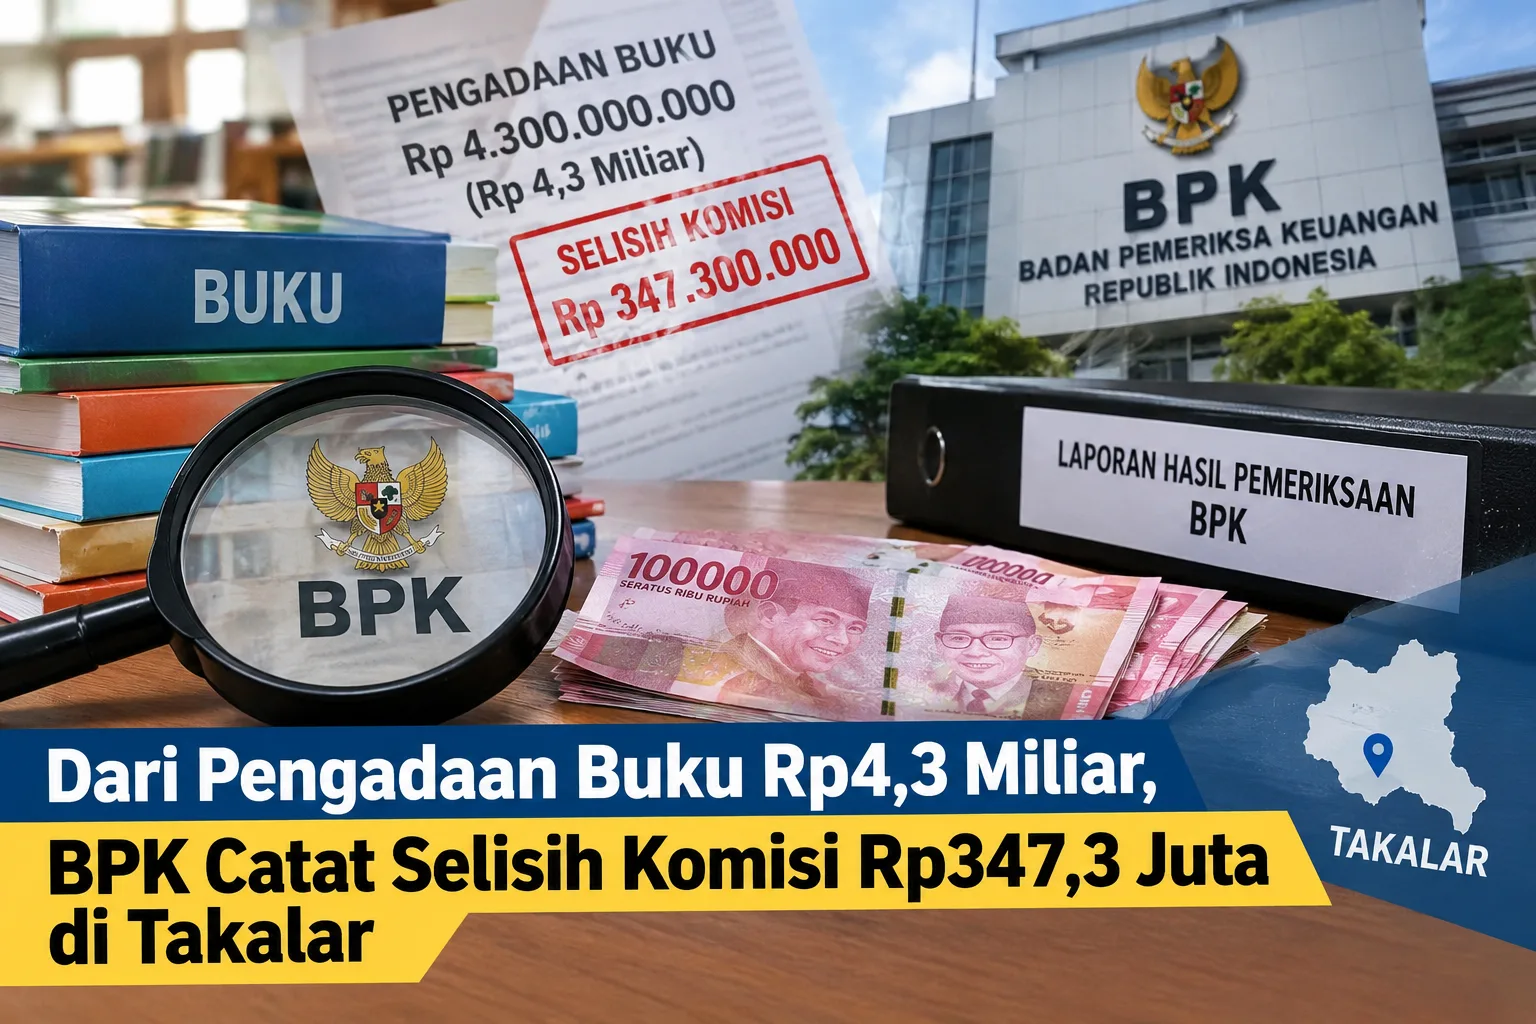
Berdasarkan pemeriksaan terhadap Buku Kas Umum (BKU) dan Surat Pertanggungjawaban (SPJ), pengadaan buku tercatat pada 286 sekolah, terdiri atas 239 SD dan 47 SMP, dengan nilai keseluruhan sekitar Rp4,34 miliar.
Pengadaan buku untuk tingkat SMP tercatat sebesar Rp1.982.782.000, sedangkan pengadaan buku SD mencapai sekitar Rp2,36 miliar. Dalam dokumen pemeriksaan, pengadaan tersebut disebut dilakukan melalui PT MCI.
Temuan itu sebelumnya juga berkaitan dengan pemeriksaan Inspektorat Kabupaten Takalar yang dituangkan dalam Laporan Pemeriksaan Khusus Dugaan Penyalahgunaan Keuangan Pengadaan Buku pada UPT SD dan SMP se-Kabupaten Takalar yang Bersumber dari Dana BOS Tahap I Tahun 2025 Nomor 105/719/ITDA/VI/2025, tertanggal 21 Juli 2025.
Dalam laporan tersebut disebut adanya komisi sebesar 5 persen atas pengadaan buku dengan nilai Rp216.998.810. Menurut dokumen pemeriksaan, dana tersebut telah disetorkan ke rekening BOSP sekolah masing-masing oleh kepala sekolah penerima pada Juni 2025.
Namun, pemeriksaan lebih lanjut melalui analisis dokumen, wawancara dengan kepala sekolah SD dan SMP, serta konfirmasi kepada Direktur PT MCI berinisial AI, menemukan keterangan berbeda mengenai besaran komisi.
“Komisi yang diberikan PT MCI kepada pihak Kepala Sekolah atas pembelian buku bukan 5 persen, melainkan sekitar 20 persen dari nilai setiap transaksi untuk tingkat SMP dan 5 persen untuk tingkat SD,” demikian keterangan dalam hasil pemeriksaan yang menjadi dasar temuan tersebut.
Untuk tingkat SD, pemeriksaan juga mencatat adanya dana sebesar Rp50 juta dari penyedia kepada kelompok kerja kepala satuan pendidikan. Dana tersebut disebut diterima oleh kepala K3S SD di sepuluh kecamatan, masing-masing sebesar Rp5 juta.
Dokumen pemeriksaan juga mengungkap mekanisme pemesanan buku yang dilakukan sekolah.
Menurut hasil pemeriksaan, pihak sekolah terlebih dahulu membuat kuitansi pemesanan buku secara manual. Setelah barang tiba di sekolah, pesanan kemudian dibuat melalui akun SIPLah sekolah dan transaksi diselesaikan.
Setelah proses tersebut selesai, komisi disebut ditransfer kepada pihak tertentu. Untuk tingkat SMP, dana disebut ditransfer kepada sekretaris MKKS berinisial MJ, sedangkan untuk tingkat SD melalui kepala K2S di masing-masing kecamatan.
Dalam rincian pemeriksaan, pengadaan buku pada 47 SMP mencapai Rp1.982.782.000. Dari nilai tersebut, komisi yang disebut diterima kepala sekolah mencapai Rp396.452.800.
Dari jumlah itu, sebesar Rp99.113.200 telah disetorkan ke rekening BOSP masing-masing sekolah. Dengan demikian, berdasarkan perhitungan pemeriksaan, masih terdapat selisih sebesar Rp297.339.600.
Sementara itu, pengadaan buku pada 239 SD tercatat sekitar Rp2.356.574.200. Komisi yang tercatat dalam pemeriksaan mencapai Rp167.859.710, terdiri atas Rp117.859.710 dan Rp50 juta.
Sebesar Rp117.859.710 telah disetorkan kembali ke rekening sekolah. Sementara itu, terdapat selisih Rp50 juta yang dalam pemeriksaan dikaitkan dengan dana yang diterima K3S.
Jika kedua jenjang pendidikan tersebut dijumlahkan, nilai selisih lebih yang dihitung pemeriksa mencapai Rp347.339.600. Rp323,65 Juta Telah Dipulihkan
Persoalan tersebut kemudian ditindaklanjuti melalui pemulihan keuangan daerah.
Berdasarkan dokumen yang dikutip dalam temuan pemeriksaan, hingga 28 Mei 2026 telah dilakukan penyetoran ke rekening Kas Daerah sebesar Rp323.652.500 berdasarkan Surat Tanda Setoran (STS) oleh kepala sekolah terkait.
Temuan ini menunjukkan bahwa persoalan yang diperiksa bukan hanya berkaitan dengan nilai pengadaan buku, tetapi juga dengan kesesuaian pertanggungjawaban transaksi dan aliran dana yang menyertai pengadaan tersebut.
Seluruh angka dan uraian mengenai komisi, mekanisme transaksi, serta nilai yang belum dipulihkan dalam berita ini merujuk pada hasil pemeriksaan sebagaimana dokumen yang menjadi dasar informasi. (*)